Qué está pasando con Strategy? Inflación subiendo, Números del CPI
La decisión de MSCI sobre Strategy (MSTR), los resultados de ASML, la inflación de Estados Unidos de septiembre y la intervención de Kevin Warsh.
Esta semana, en FG Academia, explicamos cuatro catalizadores que pueden mover los mercados: la consulta de MSCI sobre Strategy (MSTR), los resultados de ASML, la inflación estadounidense y las señales que puede dar Kevin Warsh.
1. MSTR: ¿puede MSCI excluir a Strategy de sus índices?
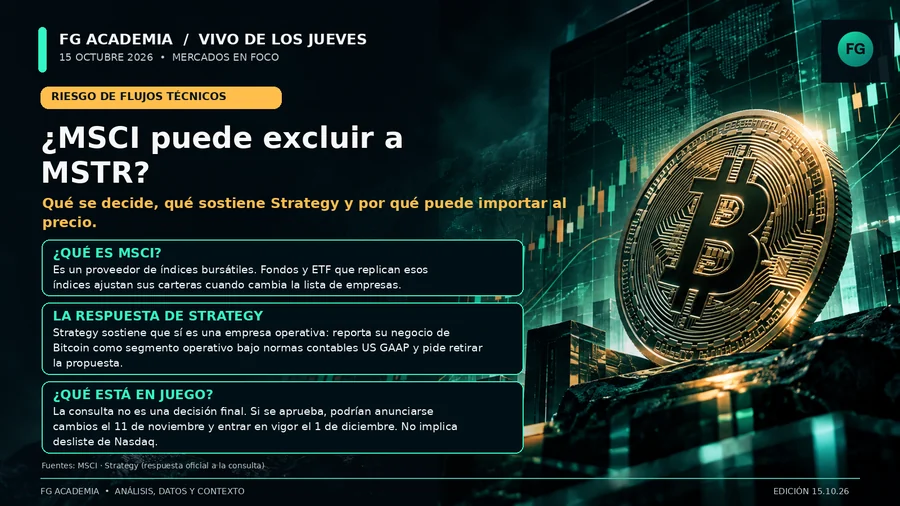
¿Qué es MSCI y por qué importa?
MSCI es un proveedor global de índices bursátiles, como MSCI World y MSCI ACWI. Estos índices funcionan como referencia para numerosos ETF y fondos institucionales. Cuando una empresa entra o sale de un índice, los fondos que lo replican pueden tener que ajustar sus posiciones. Por eso una decisión metodológica puede generar flujos de compra o venta, incluso si no cambia el negocio de la compañía ese mismo día.
MSCI consulta una propuesta sobre la elegibilidad de compañías consideradas “no operativas” para sus índices globales de inversión. Strategy está en el centro del debate por su gran tesorería en Bitcoin. La consulta no significa que MSCI ya haya decidido excluirla.
¿Qué respondió Strategy?
Strategy rechaza la propuesta y afirma que sí es una empresa operativa. Su argumento es que reporta su negocio de Bitcoin como un segmento operativo bajo los principios contables estadounidenses (US GAAP), en línea —según la compañía— con conversaciones mantenidas con personal de la SEC. También cuestiona que MSCI use las categorías “operativa” y “no operativa” sin una definición clara y pide retirar la propuesta. Es importante presentar esto como la postura de Strategy, no como una conclusión independiente ni como la decisión final de MSCI.
Según el calendario publicado por Strategy, MSCI anunciaría el resultado de la consulta el 16 de octubre. Si se adoptan cambios, los cambios de componentes se anunciarían el 11 de noviembre y podrían entrar en vigor el 1 de diciembre. Strategy también afirma que los fondos vinculados a índices MSCI GIMI poseen aproximadamente el 3,1% de sus acciones ordinarias, por lo que el flujo directo potencial de esos fondos podría ser menor que algunas estimaciones generales de ventas pasivas. La exclusión de un índice no equivale a un desliste de Nasdaq ni obliga automáticamente a Strategy a vender sus BTC.
Fuentes: respuesta oficial de Strategy a la consulta de MSCI · documentación de consulta de MSCI.
2. ASML: la maquinaria que hace posibles los chips avanzados
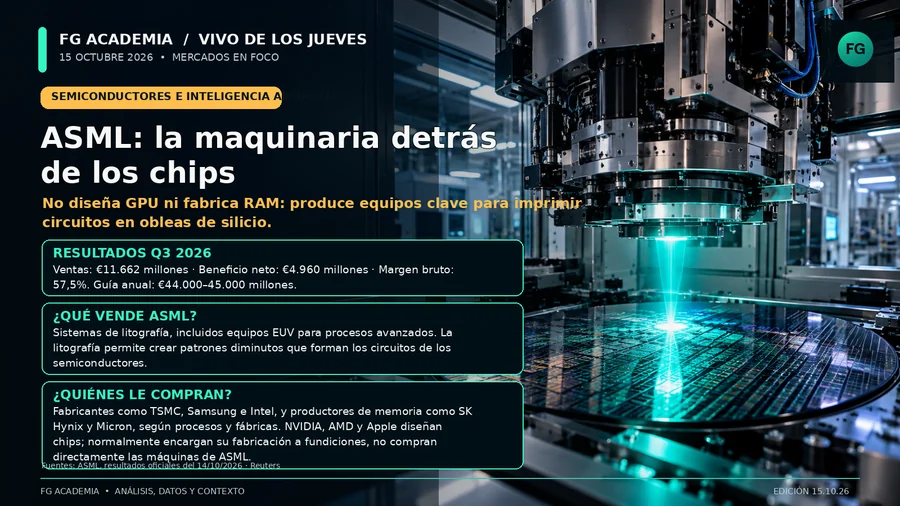
ASML no fabrica RAM, GPU ni procesadores para venderlos al consumidor. Es un proveedor de equipamiento para fabricar semiconductores. Sus máquinas de litografía proyectan patrones extremadamente pequeños sobre obleas de silicio, que después pasan por numerosos pasos de fabricación para convertirse en circuitos. Sus sistemas EUV son especialmente importantes en ciertos procesos avanzados.
Resultados y perspectivas
En el tercer trimestre de 2026, ASML informó ventas netas de €11.662 millones, beneficio neto de €4.960 millones y margen bruto de 57,5%. Vendió 113 sistemas de litografía nuevos, frente a 86 en el segundo trimestre. La compañía prevé ventas de €14.200–15.200 millones en el cuarto trimestre y €44.000–45.000 millones para todo 2026. La empresa señaló que, según las previsiones de sus clientes, la capacidad que tiene planificada para 2027 y 2028 podría no alcanzar para cubrir la demanda; algunos clientes ya expresan interés en pedidos para 2029 y 2030.
¿Quiénes compran a ASML?
Entre sus clientes directos figuran fabricantes que operan fábricas de semiconductores, como TSMC, Samsung e Intel, además de productores de memoria como SK Hynix y Micron, de acuerdo con los procesos y plantas que utiliza cada compañía. Estas empresas compran equipamiento para producir chips lógicos o memorias. NVIDIA, AMD y Apple, en cambio, son principalmente diseñadores de chips: normalmente encargan su fabricación a fundiciones como TSMC y no son los compradores típicos de las máquinas de litografía de ASML.
La oportunidad de ASML está en ser un proveedor clave para múltiples segmentos de la industria. Sus resultados, sin embargo, siguen dependiendo del calendario de inversión de sus clientes, la capacidad de producción, las restricciones comerciales y el ciclo de semiconductores.
Fuente: resultados oficiales de ASML, 14 de octubre de 2026 · Reuters sobre demanda y perspectivas.
3. Inflación de Estados Unidos: ¿cuánto superó las previsiones?
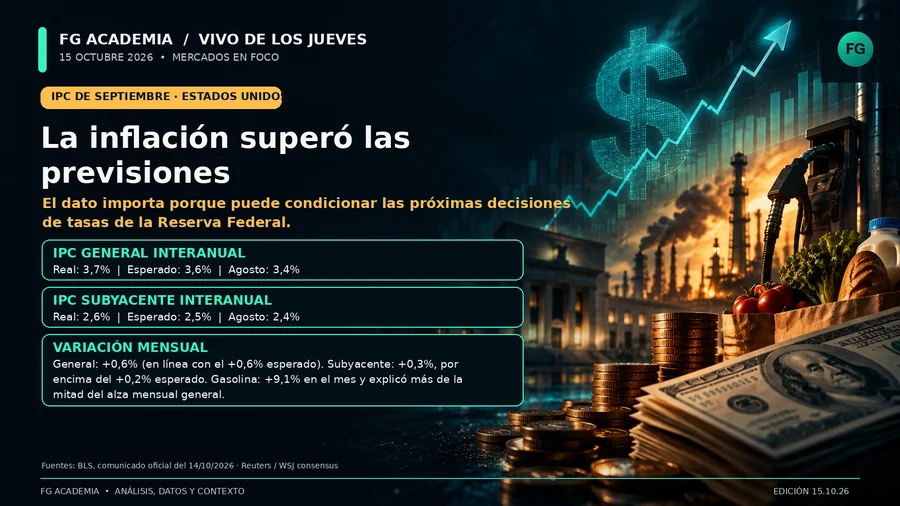
El Índice de Precios al Consumidor (IPC) de septiembre, publicado el 14 de octubre por el Bureau of Labor Statistics (BLS), subió 0,6% frente a agosto y 3,7% interanual. El consenso de mercado esperaba un avance interanual del 3,6%, así que el dato general quedó 0,1 punto porcentual por encima de lo previsto. En agosto, la inflación general interanual había sido del 3,4%.
La inflación subyacente —que excluye alimentos y energía para medir mejor las presiones más persistentes— subió 0,3% mensual y 2,6% interanual. Frente a las expectativas de +0,2% mensual y +2,5% interanual, ambas lecturas quedaron 0,1 punto por encima. En cambio, el IPC general mensual de +0,6% estuvo en línea con la previsión de +0,6%.
La gasolina aumentó 9,1% durante el mes y explicó más de la mitad del incremento mensual del índice general; el componente de energía avanzó 5,2%. La lectura mixta es que el salto general tuvo un fuerte aporte energético, pero la subyacente también superó las expectativas. Esto puede complicar la tarea de la Reserva Federal, aunque un solo dato no determina por sí mismo una decisión de tasas.
Fuentes: BLS, comunicado oficial del IPC de septiembre · Reuters, reacción de los mercados.
4. Kevin Warsh y la Fed: el mercado busca señales
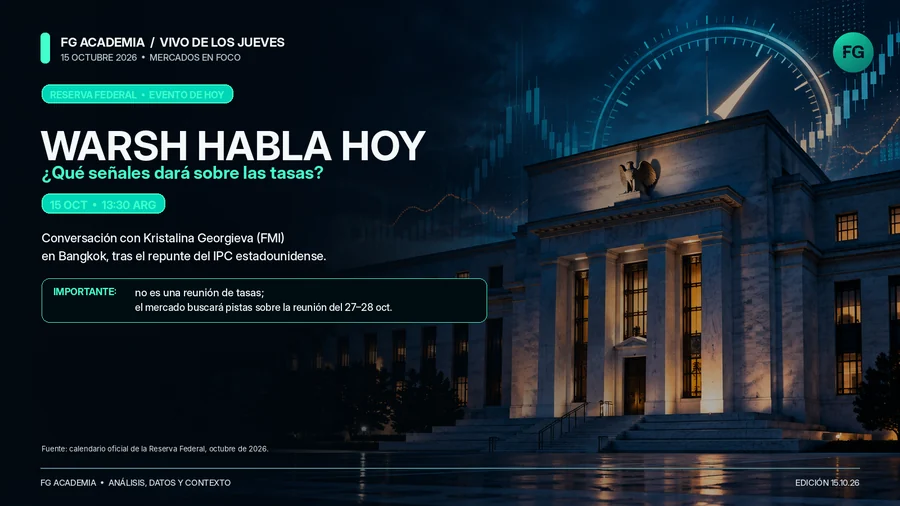
El calendario oficial de la Reserva Federal prevé una conversación pública entre Kevin Warsh y Kristalina Georgieva, directora gerente del FMI, durante las reuniones en Bangkok. La hora publicada es 23:30 en Bangkok, equivalente a las 13:30 de Argentina. No se trata de una reunión de política monetaria ni de un anuncio de tasas. El interés para los mercados está en cualquier señal sobre inflación, actividad y perspectivas de tasas después del último IPC.
Fuente: calendario oficial de la Reserva Federal.
Contenido informativo y educativo; no constituye recomendación de inversión. Las opiniones de las empresas se identifican como tales. Las consultas metodológicas y las expectativas de mercado no equivalen a decisiones definitivas.