Memoria bajo la lupa y el CPI que define a la Fed
SK Hynix, Micron y SanDisk cara a cara en valuación y beta, más el CPI de agosto que llega días antes de la decisión de la Fed, con el petróleo escalando de nuevo por el conflicto EE.UU.-Irán.
Dos temas para esta entrega: quién sale mejor parada entre las tres grandes fabricantes de memoria cuando se comparan valuación y riesgo, y el dato de inflación que llega apenas cinco días antes de que la Fed decida sobre las tasas.
1. SK Hynix vs. Micron vs. SanDisk: la comparativa completa
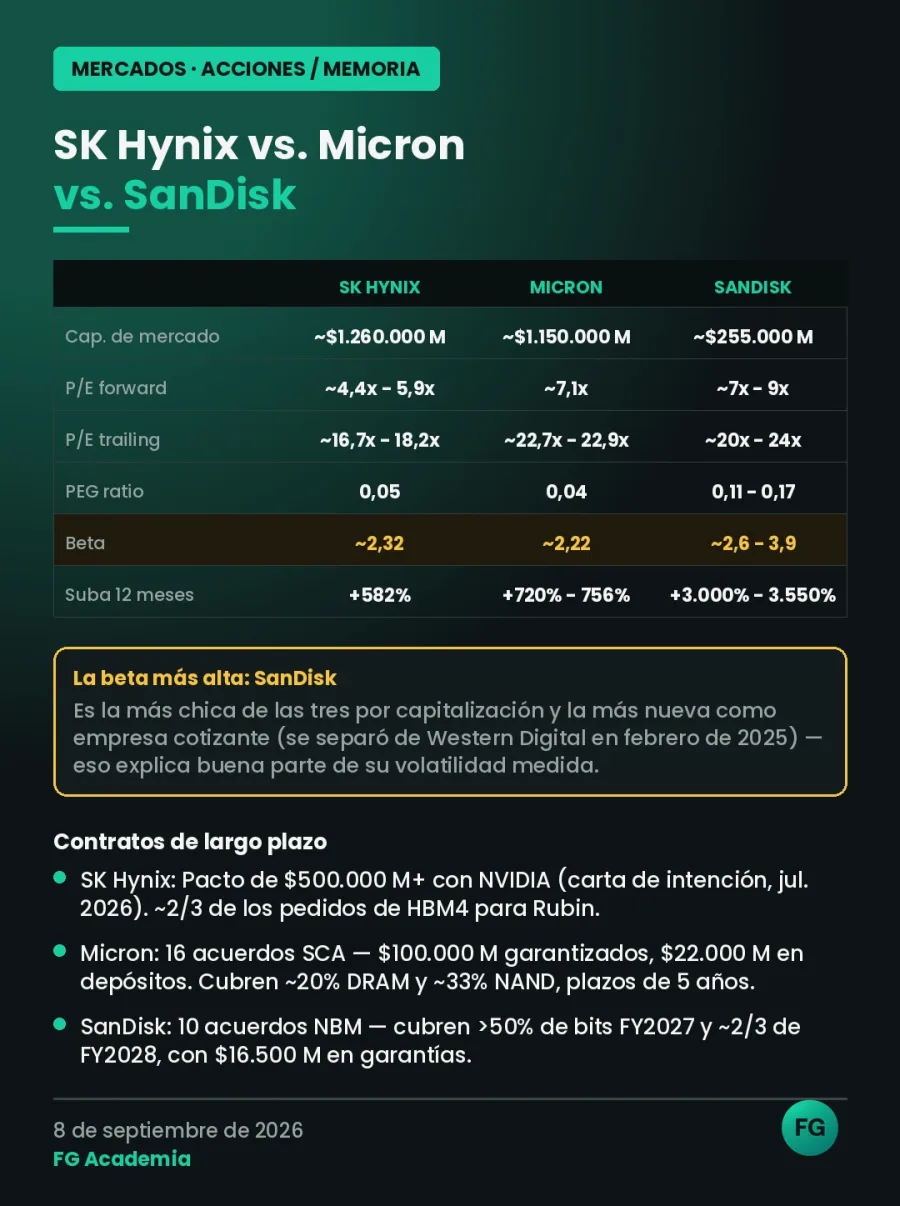
Con las tres fabricantes de memoria en modo rally, vale la pena parar la pelota y comparar no solo cuánto subieron, sino qué tan caras están y qué tan expuestas quedan a un cambio de humor del mercado.
Capitalización de mercado: SK Hynix es hoy la más grande de las tres (~$1.260.000 millones), superando incluso a Micron (~$1.150.000 millones). SanDisk es, por lejos, la más chica (~$255.000 millones) — casi cinco veces menor que las otras dos.
Valuación: las tres cotizan con un PEG ratio muy bajo, todas por debajo de 0,2. El PEG compara el P/E contra el crecimiento esperado de las ganancias, así que un valor tan bajo dice algo concreto: incluso después de rallies de esta magnitud, el precio no acompañó el ritmo al que se proyecta que crezcan esas ganancias. En términos de P/E forward, SK Hynix es la más barata (~4,4x a 5,9x), seguida por Micron (~7,1x) y SanDisk (~7x a 9x).
Beta — la pregunta del millón: SanDisk tiene la volatilidad más alta de las tres, con una beta estimada entre 2,6 y 3,9 según la fuente, contra ~2,2 a 2,3 de Micron y SK Hynix. Tiene una explicación bastante directa: es la empresa más nueva como cotizante independiente (se separó de Western Digital recién en febrero de 2025), tiene el market cap más chico de las tres, y viene de la suba porcentual más extrema del grupo (por encima de 3.000% en 12 meses) — todo eso mecánicamente le sube la volatilidad medida.
Los contratos de largo plazo de cada una:
Un matiz de riesgo que vale la pena tener presente: los contratos de largo plazo no son una garantía absoluta. Si el precio de mercado spot de la memoria cae fuerte, los clientes podrían presionar para renegociar — dejando a la empresa en la disyuntiva de hacer cumplir el contrato al pie de la letra (arriesgando la relación comercial) o cederle terreno al cliente (perdiendo parte del beneficio que el contrato le daba).
2. El CPI que define la decisión de la Fed
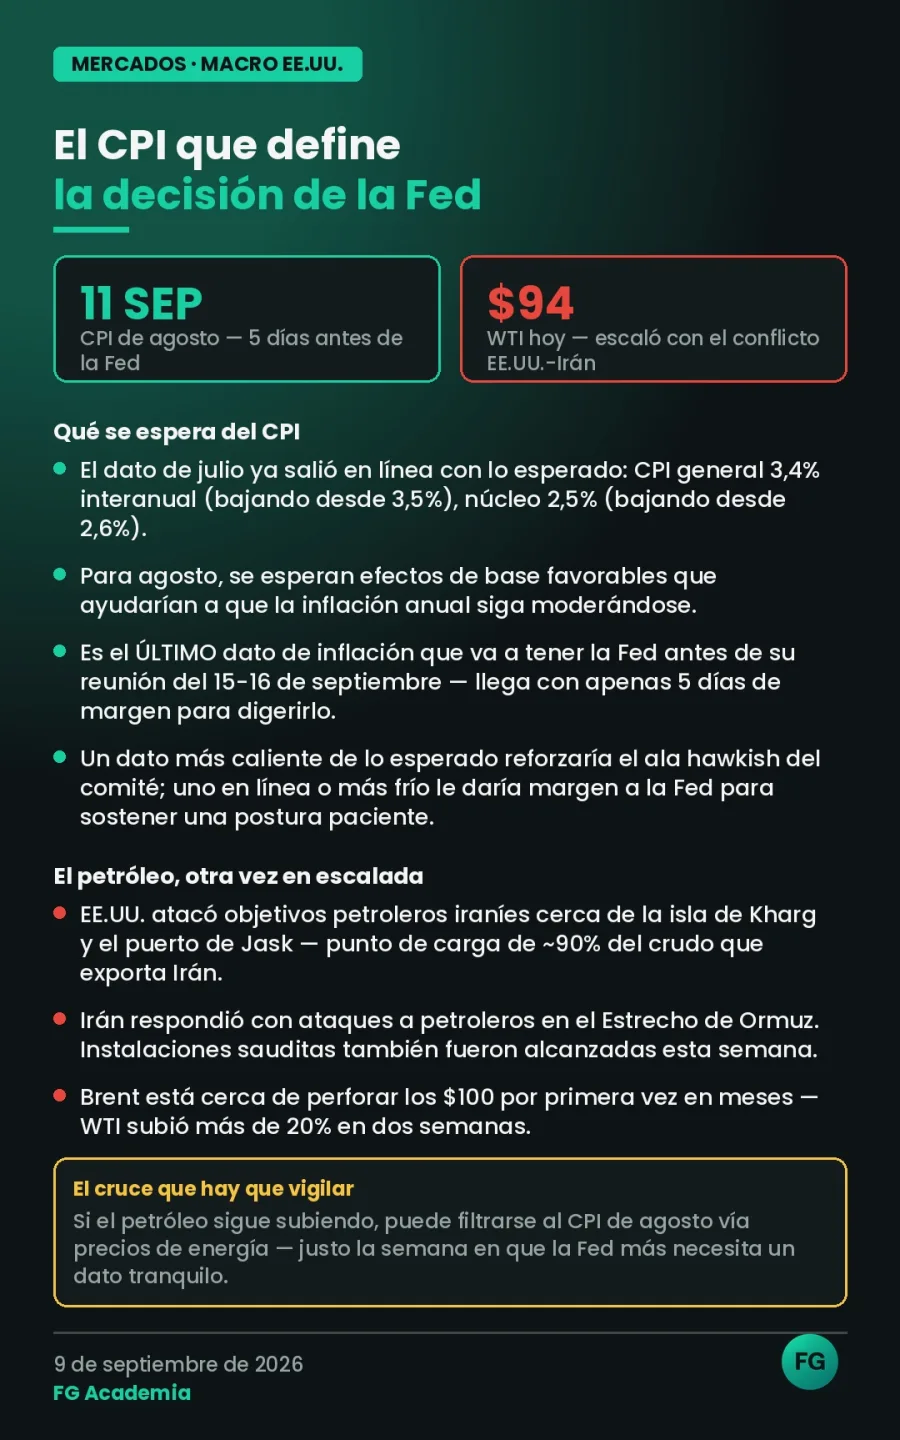
El 11 de septiembre se publica el CPI de agosto — el último dato de inflación que va a tener la Fed sobre la mesa antes de su reunión del 15 y 16 de septiembre. Llega con apenas cinco días de margen para digerirlo antes de la decisión.
Lo que ya sabemos: el dato de julio salió en línea con lo esperado — CPI general de 3,4% interanual (bajando desde 3,5% en junio) y CPI núcleo de 2,5% (bajando desde 2,6%). Para agosto se esperan efectos de base favorables, que ayudarían a que la inflación anual siga moderándose.
Por qué importa tanto este dato puntual: un número más caliente de lo esperado reforzaría al ala hawkish del comité; un dato en línea o más frío le daría margen a la Fed para sostener una postura paciente.
El petróleo, otra vez en escalada
Lo que hasta hace poco eran sanciones económicas contra Irán pasó a ser un enfrentamiento militar directo. Conviene ordenar la secuencia, porque se cuenta seguido al revés: Irán atacó primero petroleros en el Estrecho de Ormuz y posiciones estadounidenses en la región, y Estados Unidos respondió atacando buques petroleros iraníes cerca de la isla de Kharg y del puerto de Jask, bajo una política de represalia de "buque por buque".
La distinción entre buques y terminales importa más de lo que parece: la isla de Kharg —por donde sale más del 90% del crudo que exporta Irán— sigue sin ser atacada. Es el punto que convertiría el conflicto en un shock de oferta real, y hasta ahora quedó deliberadamente afuera. Jask, en cambio, es la terminal alternativa que Irán construyó fuera de Ormuz precisamente para no depender de Kharg, y hoy mueve alrededor del 4% de sus exportaciones.
En un frente distinto pero que empuja en la misma dirección, los hutíes de Yemen atacaron instalaciones energéticas sauditas el 8 de septiembre, con incendios en Abha, Jazán, Najrán y Khamis Mushait, más de 70 heridos y operaciones detenidas en algunas plantas.
El resultado en precios: el WTI se movió a la zona de $95 por barril, su nivel más alto desde mayo, y el Brent superó los $100 por primera vez en más de tres meses. En lo que va de septiembre el Brent acumula una suba cercana al 15%.
El cruce que hay que vigilar: acá hay un detalle de calendario que conviene tener claro. El CPI que sale el 11 mide los precios de agosto, y la escalada del petróleo arrancó recién en septiembre — así que ese número todavía no la contiene. El riesgo es hacia adelante: si el crudo se sostiene en estos niveles, el traslado vía precios de la energía va a empezar a aparecer en los datos de los meses que siguen, justo cuando la Fed necesita que la inflación siga bajando para poder sostener una postura paciente.
Este contenido es educativo y no constituye una recomendación de inversión. Los datos de mercado corresponden al 9 de septiembre de 2026 y pueden haber cambiado: verificá siempre las fuentes antes de operar.