La trampa de septiembre: ¿Apple salva a Wall Street o Bitcoin corrige hasta los 72k?
Vencimiento trimestral de Bitcoin, el evento de Apple del 9/9, el pacto de NVIDIA con SK Hynix y hacia dónde va la demanda de memoria hasta 2029. Todo lo que hay que tener en el radar este mes.
Septiembre arrancó con la agenda más cargada del año. Entre el 1 y el 25 del mes se acumulan un cambio de CEO en Apple, el evento de producto más importante de la empresa, un voto clave en el Senado de EE.UU., una decisión de tasas de la Fed con proyecciones incluidas, y el vencimiento de opciones de Bitcoin más grande del trimestre. A eso se suma un movimiento de fondo que viene de más atrás: el pacto entre NVIDIA y SK Hynix que redefine la cadena de suministro de memoria para IA de acá a 2029.
Repasamos todo, con los datos y las fuentes detrás de cada uno.
1. El vencimiento trimestral de Bitcoin: 25 de septiembre
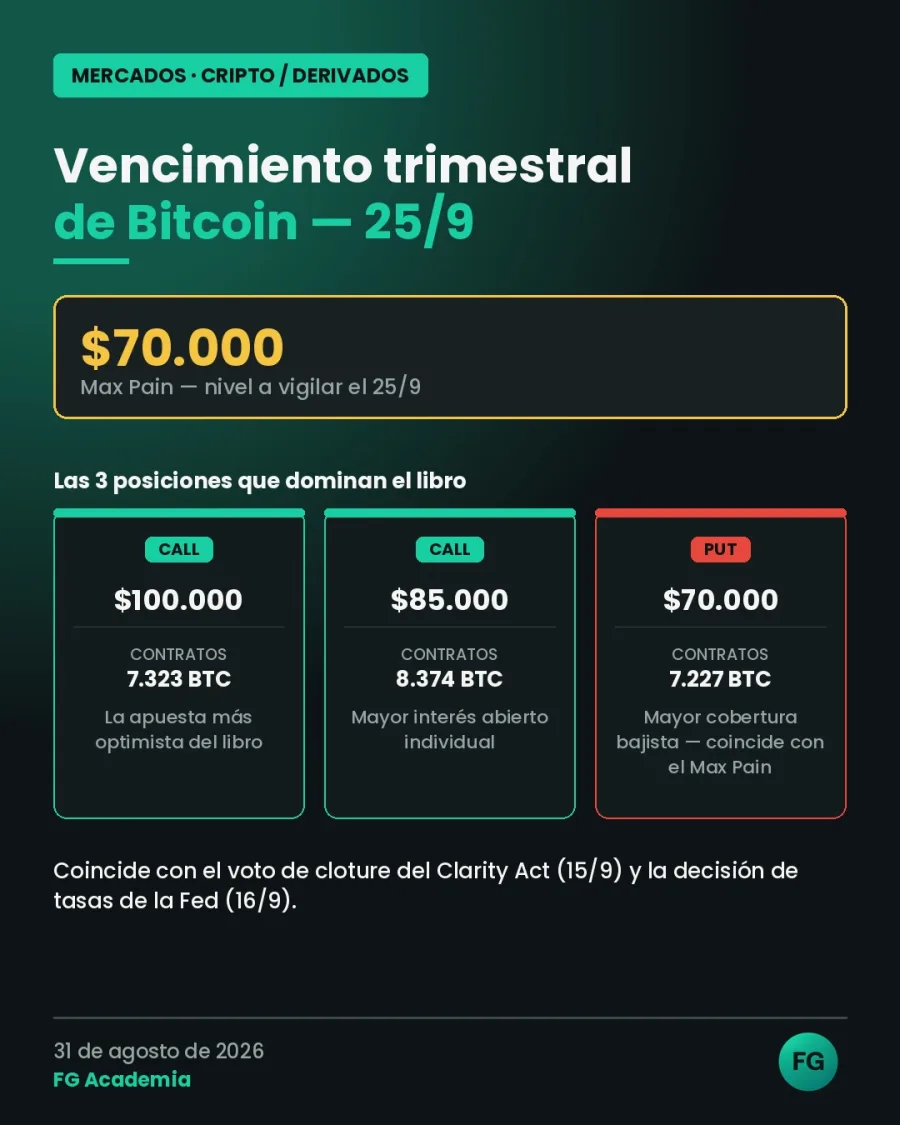
Deribit, el mayor exchange de opciones cripto del mundo, tiene programado su vencimiento trimestral para el viernes 25 de septiembre. Los trimestrales caen siempre el último viernes de marzo, junio, septiembre y diciembre, y suelen concentrar mucho más interés abierto que los vencimientos mensuales o diarios que pasan en el medio.
El dato central es el Max Pain, ubicado en la zona de $70.000: el precio en el que, si Bitcoin cerrara justo ahí al momento del vencimiento, la mayor cantidad de contratos de opciones expirarían sin valor. No es un predictor confiable de precio por sí solo —no contempla cobertura, costo de entrada real, ni demanda spot— pero sí es una fotografía útil de dónde está posicionado el mercado.
Las tres posiciones que dominan el libro de opciones hoy:
Este vencimiento no llega solo. Coincide con el voto de cloture del Clarity Act en el Senado (15 de septiembre, 2:15 PM hora de EE.UU.) —el proyecto de ley de estructura de mercado cripto, que necesita 60 votos para avanzar— y con la decisión de tasas de la Fed (15-16 de septiembre, anuncio el 16 a las 2:00 PM), que además incluye el dot plot trimestral con las proyecciones de tasas de cada miembro del comité.
Las casas de apuestas muestran una divergencia interesante de cara a esa reunión: Polymarket viene descontando un giro marcadamente hawkish (55% de probabilidad de una suba de 25 puntos básicos, 26% de una suba de 50+), mientras que los futuros tradicionales (SOFR) se mantienen más moderados, en torno al 38-40%. Hace apenas un mes, antes de la reunión de julio, el mercado le daba más del 90% de probabilidad a que la Fed no tocara nada —y así fue—. El giro de sentimiento en las últimas semanas es marcado.
2. Apple, septiembre y el mes que no quiere ver
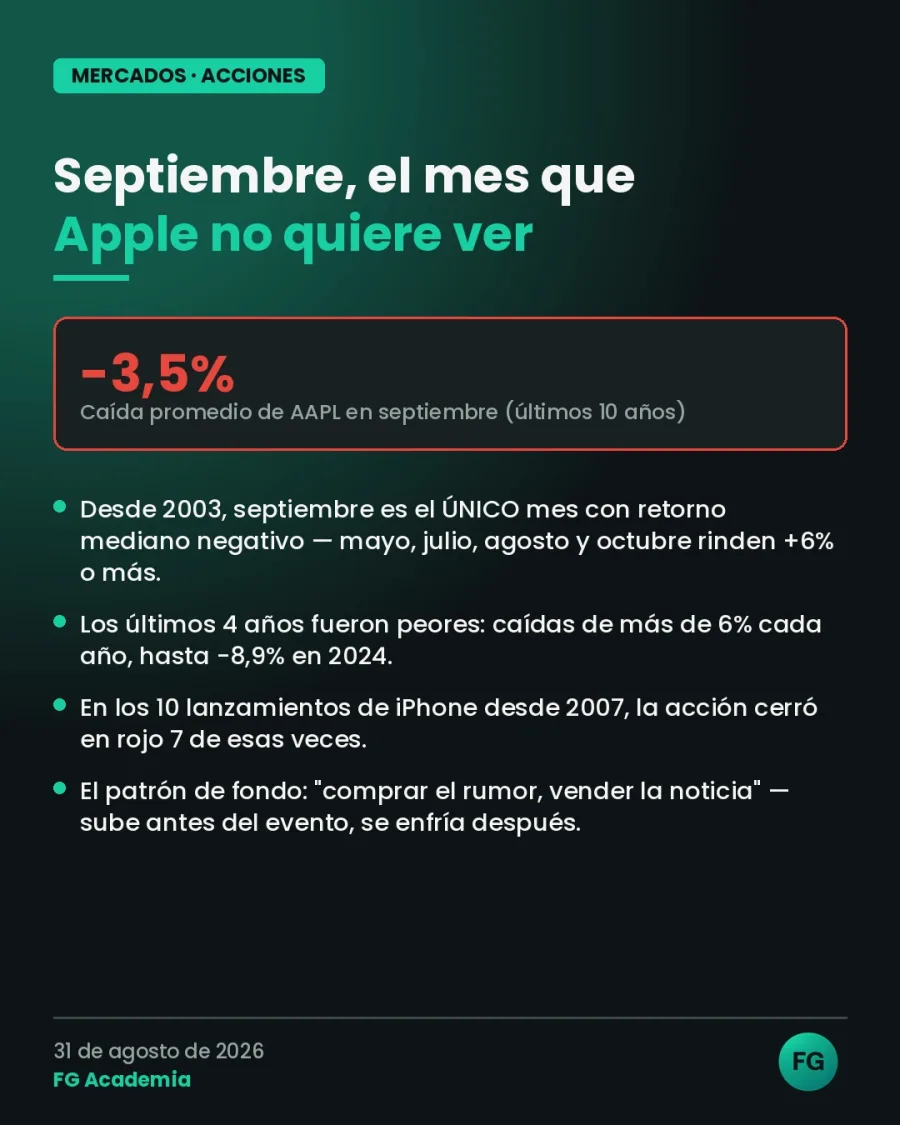
Hay un patrón estacional que se repite con una consistencia llamativa: septiembre es, históricamente, el peor mes del año para la acción de Apple, y esto viene de antes de que existiera el iPhone.
Con datos mensuales desde 2003, septiembre es el único mes con retorno mediano negativo —mayo, julio, agosto y octubre rinden en promedio +6% o más—. Mirando específicamente los últimos 10 años (con foco en septiembre + lanzamiento de iPhone), Apple perdió en promedio -3,5% en el mes, y los últimos 4 años fueron peores todavía: caídas de más de 6% cada año, con un mínimo de -8,9% en 2024.
En los 10 lanzamientos de iPhone desde 2007, la acción cerró el día del anuncio en rojo en 7 de esas 10 ocasiones. El patrón de fondo detrás de estos números es clásico: "comprar el rumor, vender la noticia". La acción tiende a subir en el período de anticipación previo al evento, y se enfría o retrocede una vez que ya no queda sorpresa por descontar.
3. El 9 de septiembre: el debut de Ternus
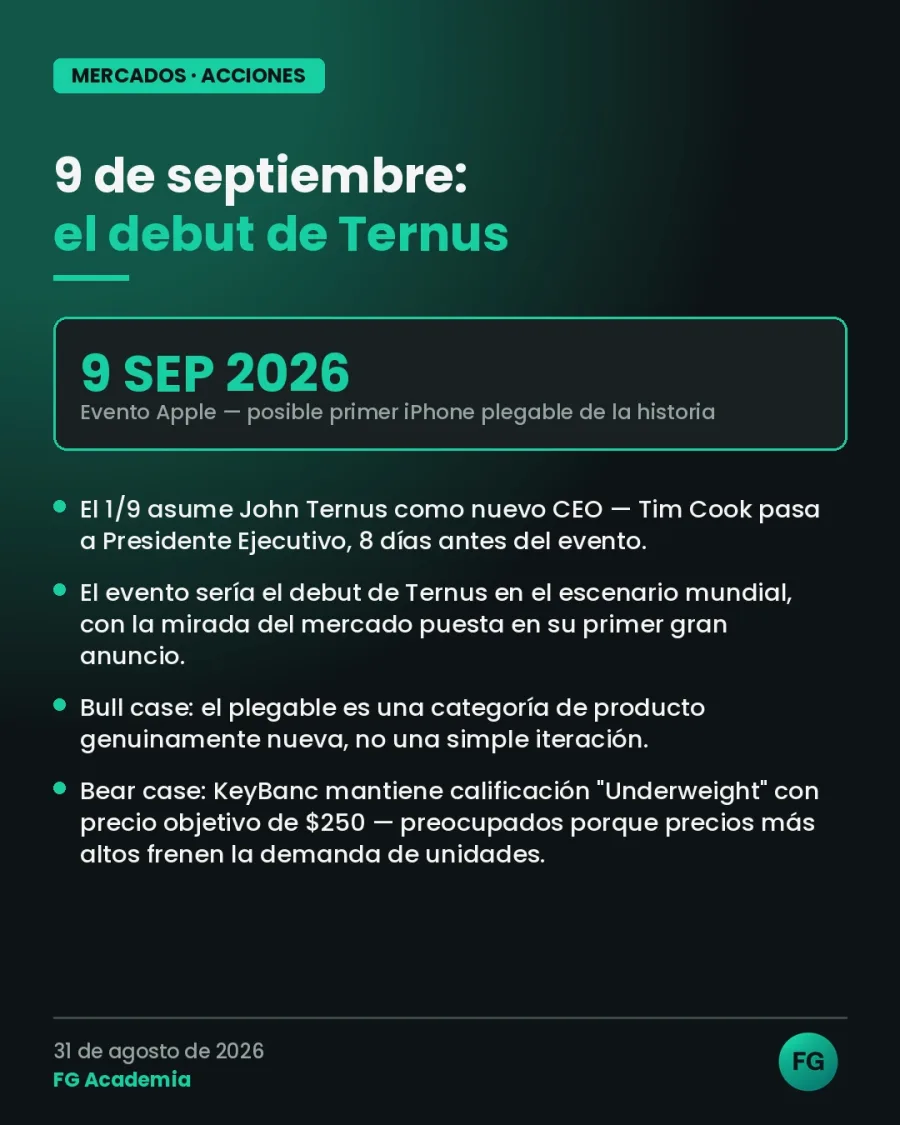
Apple confirmó su evento de producto para el martes 9 de septiembre de 2026. Se espera la nueva línea de iPhone y, según los trascendidos más fuertes, el primer iPhone plegable de la historia de la compañía.
El timing tiene un condimento extra: el 1° de septiembre —ocho días antes del evento— asumió John Ternus como nuevo CEO de Apple, con Tim Cook pasando a Presidente Ejecutivo. El evento del 9/9 sería, entonces, el debut de Ternus en el escenario mundial al frente de la compañía.
El mercado está dividido en dos lecturas:
4. El calendario completo de septiembre
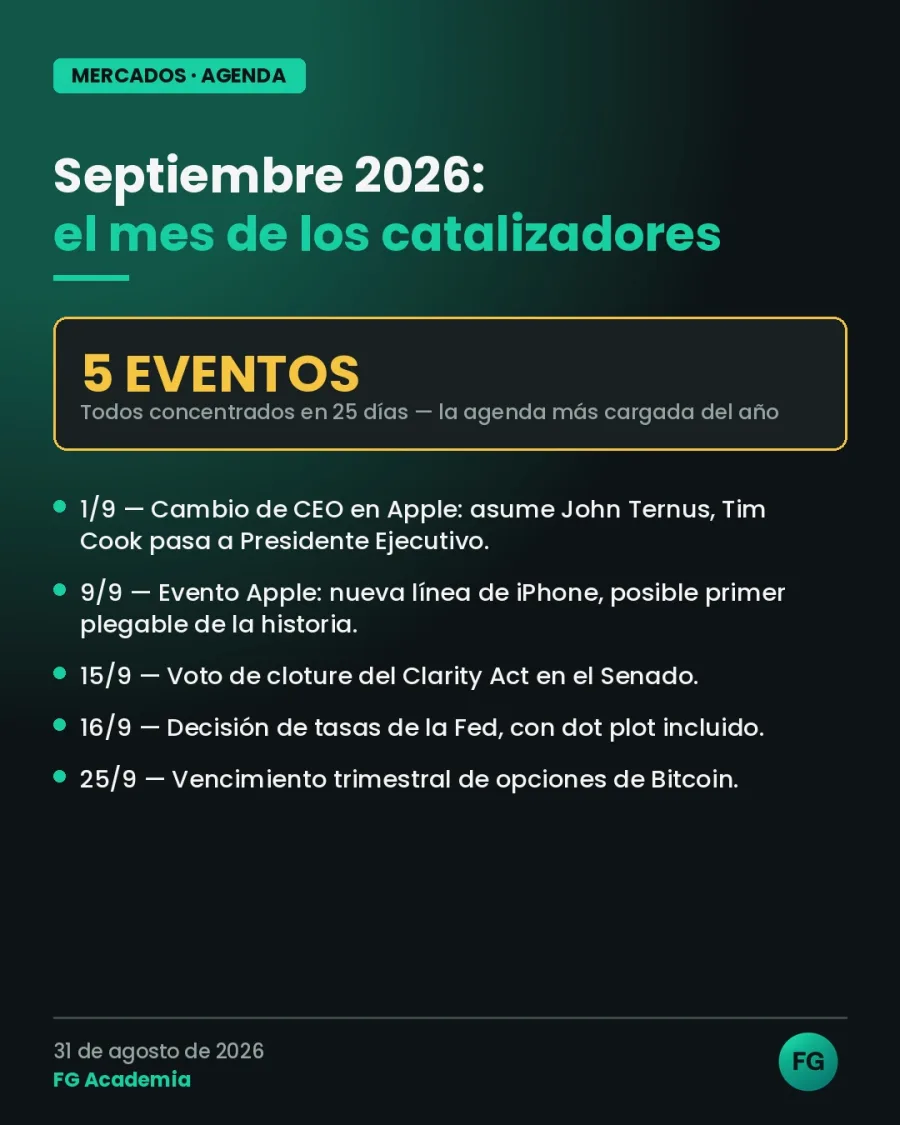
Puesto todo junto, así queda septiembre:
| Fecha | Evento |
|---|---|
| 1/9 | Cambio de CEO en Apple: asume John Ternus, Tim Cook pasa a Presidente Ejecutivo |
| 9/9 | Evento Apple: nueva línea de iPhone, posible primer plegable de la historia |
| 15/9 | Voto de cloture del Clarity Act en el Senado |
| 16/9 | Decisión de tasas de la Fed, con *dot plot* incluido |
| 25/9 | Vencimiento trimestral de opciones de Bitcoin |
Cinco eventos de peso, todos concentrados en 25 días.
5. NVIDIA y SK Hynix: el pacto de $500.000 millones
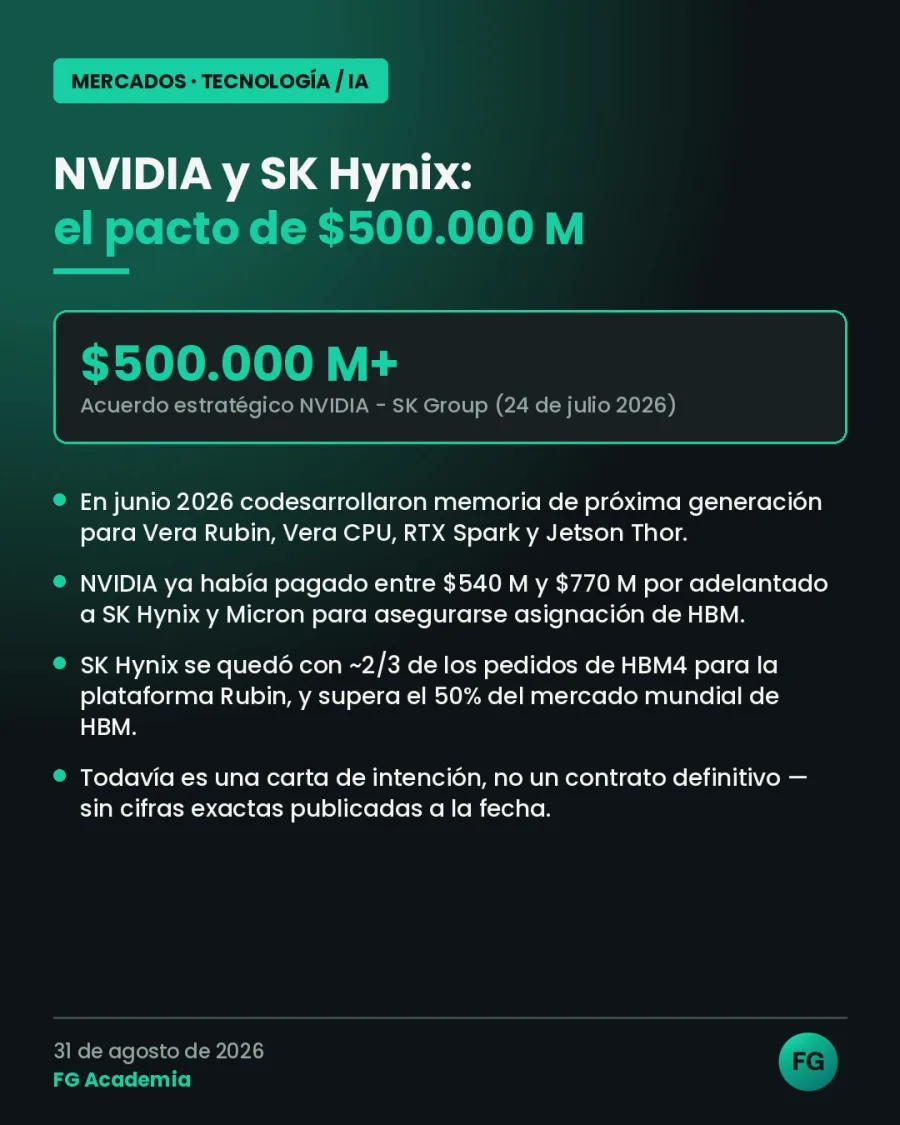
El 24 de julio de 2026, SK Group y NVIDIA anunciaron un acuerdo estratégico integral por más de $500.000 millones, que abarca desde la construcción de infraestructura de IA hasta el suministro de memoria de próxima generación. Es la evolución de un pacto anterior: en junio ya habían anunciado el codesarrollo de memoria de nueva generación para las plataformas Vera Rubin, Vera CPU, RTX Spark y Jetson Thor.
No es la primera vez que NVIDIA mueve así de fuerte para asegurarse el suministro: reportes previos indican que la compañía ya había pagado entre $540 y $770 millones por adelantado tanto a SK Hynix como a Micron para garantizarse asignación de HBM (memoria de alto ancho de banda).
El resultado de esa estrategia: SK Hynix se quedó con aproximadamente dos tercios de los pedidos de HBM4 para la plataforma Rubin de NVIDIA, y hoy supera el 50% de participación en el mercado mundial de HBM.
Una aclaración importante para no sobre-interpretar el anuncio: a la fecha, sigue siendo una carta de intención, no un contrato definitivo con cifras y volúmenes cerrados. Convertir esto en un contrato vinculante todavía requiere acordar precio fijo por unidad a varios años, compromisos mínimos de volumen, y cláusulas de exclusividad — nada de eso se hizo público todavía.
6. Hacia 2029: la demanda de memoria que viene
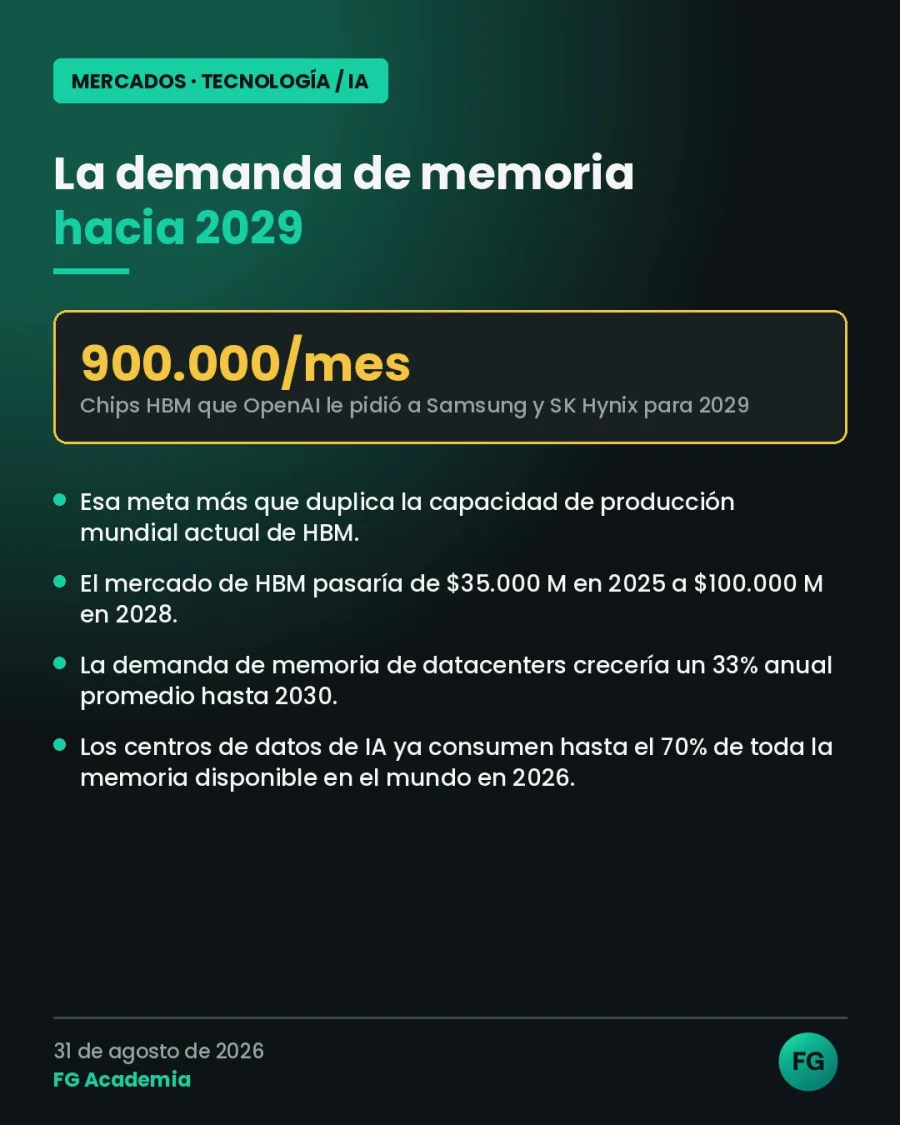
El dato que mejor grafica la escala de lo que se viene: OpenAI firmó cartas de intención con Samsung y SK Hynix para llegar a 900.000 chips HBM producidos por mes en 2029 — una cifra que más que duplica toda la capacidad de producción mundial actual de este tipo de memoria.
El resto de las proyecciones acompañan esa escala:
7. De entrenar a inferir: el próximo salto de la IA
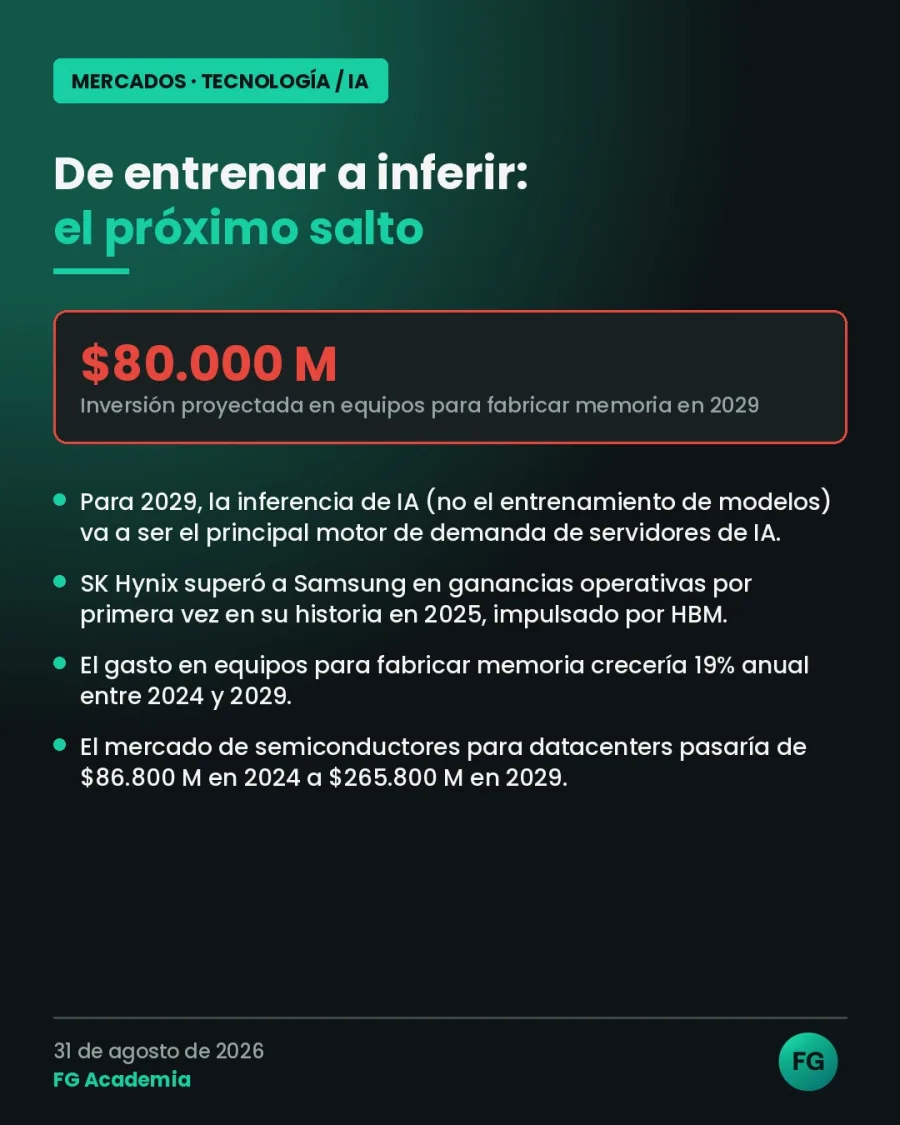
Hay un cambio estructural que se viene consolidando de fondo: para 2029, la inferencia de IA (es decir, usar los modelos ya entrenados para responder consultas en producción, no entrenarlos) va a superar al entrenamiento como principal motor de demanda de servidores de IA. Es un cambio de fase importante: la primera etapa del boom de IA estuvo dominada por la construcción de clústeres gigantes para entrenar modelos; la que viene está más ligada a sostener el uso masivo y constante de esos modelos ya entrenados.
Ese cambio de fase también se refleja en los números de la industria:
8. Bitcoin vs. el precio de los holders de corto plazo
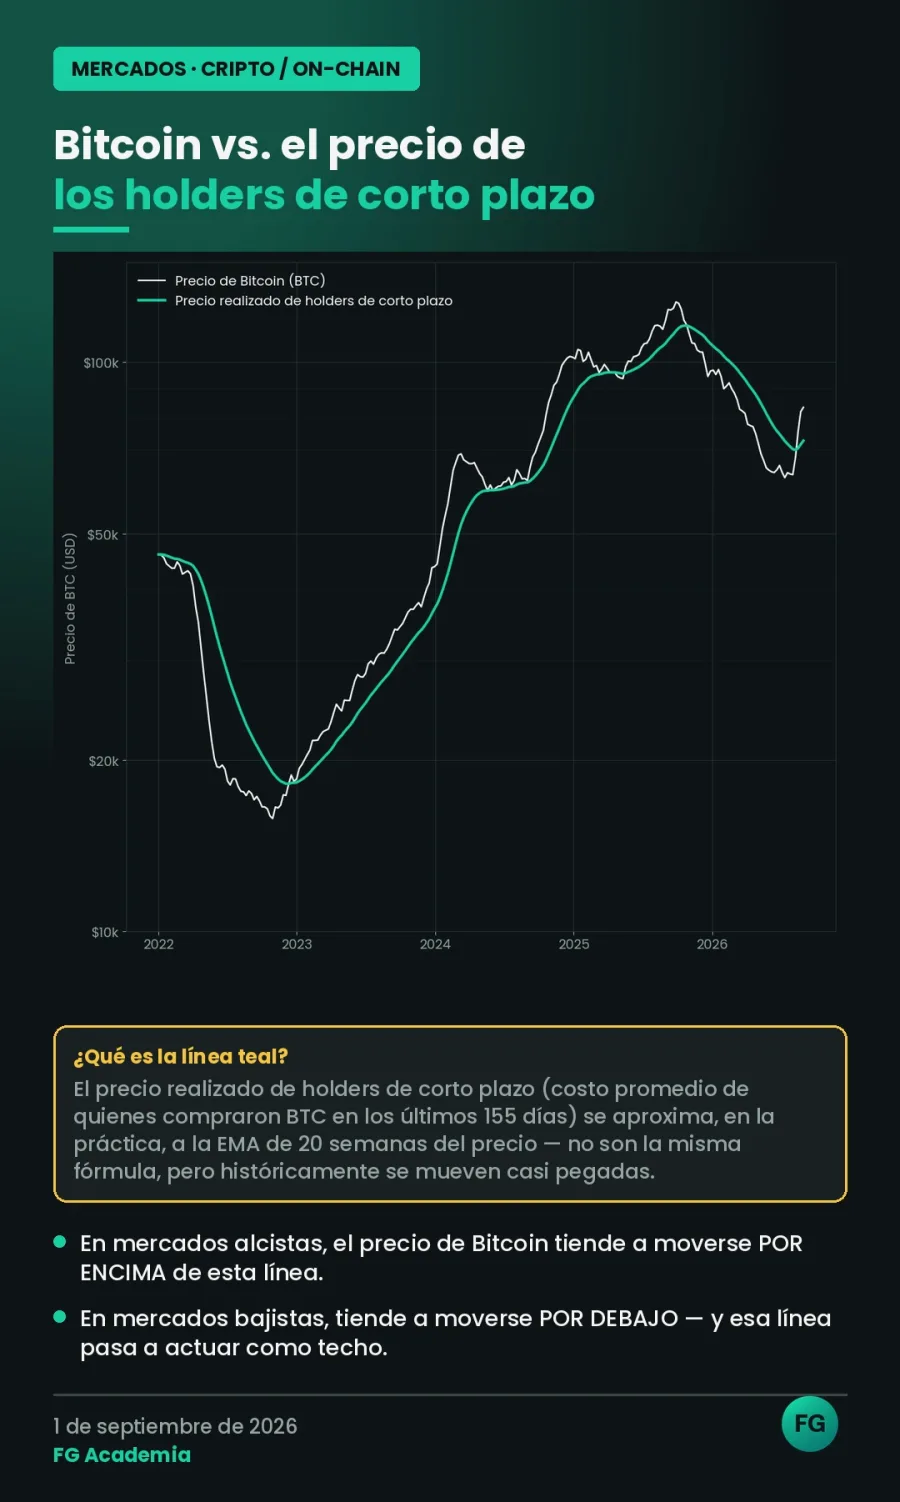
Un indicador on-chain que vale la pena tener siempre a mano: el precio realizado de los holders de corto plazo (el costo promedio de compra de quienes adquirieron Bitcoin en los últimos 155 días).
En la práctica, esta línea se aproxima bastante a la EMA de 20 semanas del precio —no son la misma fórmula matemática, una viene de datos on-chain y la otra es un promedio móvil técnico sobre el precio—, pero históricamente se mueven muy pegadas, lo suficiente como para usarse como referencia cruzada.
La lectura que le da la mayoría de los analistas es simple:
Este contenido es educativo y no constituye una recomendación de inversión. Los datos corresponden al 31 de agosto de 2026 y pueden haber cambiado: verificá siempre las fuentes antes de operar.